Depuis le 1er septembre 2026, votre PME doit pouvoir recevoir ses factures fournisseurs au format électronique. C’était la partie facile. Le vrai basculement, c’est la facturation électronique 2027 : au 1er septembre, chaque facture que vous émettez vers un client professionnel devra partir au bon format, par le bon circuit, avec les bonnes mentions. Et pour beaucoup de PME, 2027 commence dès janvier, avec la fin annoncée du régime simplifié de TVA.
En bref. Au 1er septembre 2027, les PME, TPE et micro-entreprises assujetties à la TVA devront émettre leurs factures entre entreprises au format électronique (Factur-X, UBL ou CII) via une plateforme agréée, et transmettre à l’administration les données de leurs ventes aux particuliers et à l’international (e-reporting). La réception est déjà obligatoire depuis le 1er septembre 2026.
Facturation électronique 2027 : ce qui devient obligatoire au 1er septembre
Quatre changements concrets arrivent en même temps. Le premier est le plus visible, le dernier le plus sous-estimé.
Émettre vos factures B2B au format électronique
Aujourd’hui, vous éditez une facture dans votre logiciel, vous l’exportez en PDF et vous l’envoyez par mail. À partir du 1er septembre 2027, pour vos clients professionnels établis en France, ce geste ne sera plus conforme.
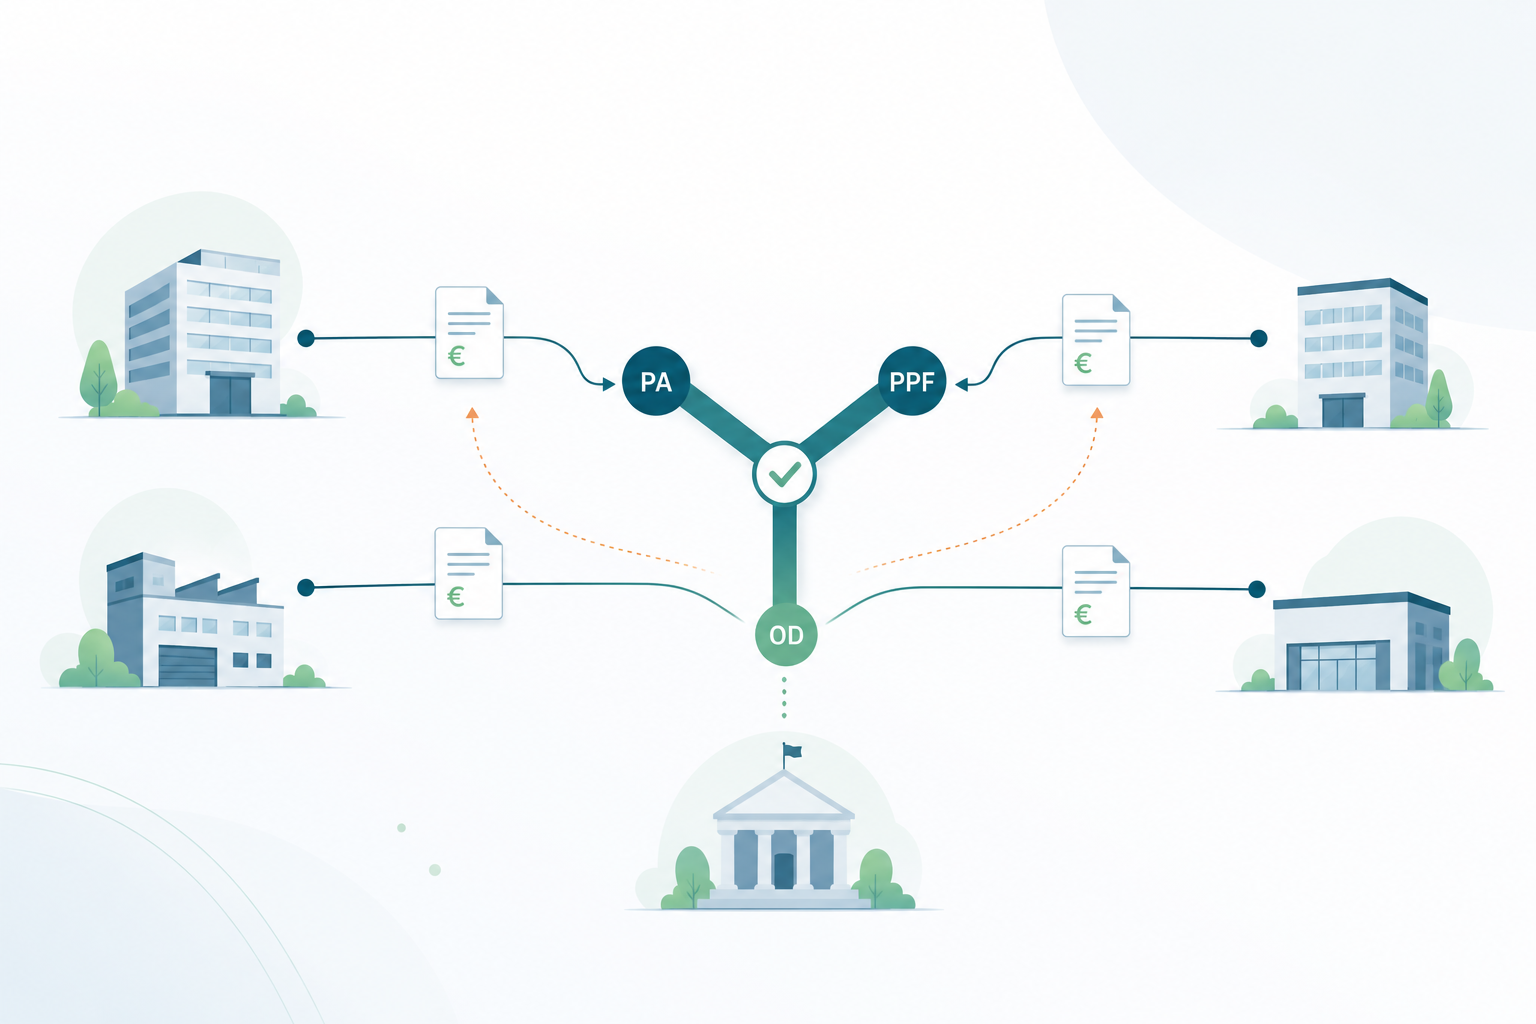
Fini le PDF envoyé par mail à vos clients professionnels établis en France. La facture devra être émise dans un format structuré (Factur-X, UBL ou CII) et transiter par une plateforme agréée jusqu’à celle de votre client. Un PDF, même joli, reste une simple image de facture aux yeux de la réforme. Si ces acronymes vous échappent, notre lexique de la facturation électronique les remet à plat.
Transmettre vos données d’e-reporting
Vos ventes aux particuliers, vos opérations avec des clients étrangers et, pour les prestations de services, vos encaissements remontent à l’administration par l’e-reporting, lui aussi obligatoire au 1er septembre 2027. La fréquence dépend de votre régime de TVA : au réel normal mensuel, c’est trois envois par mois pour les données de transaction. Autant dire que l’e-reporting ne se fait pas à la main. Le détail dans notre article sur l’e-reporting.
Ajouter les 4 nouvelles mentions obligatoires
La réforme ajoute quatre mentions à vos factures :
- Le SIREN de votre client. C’est aussi lui qui permet de trouver la plateforme de réception de votre client dans l’annuaire.
- L’adresse de livraison, si elle diffère de l’adresse de facturation.
- La nature de l’opération : livraison de biens, prestation de services, ou les deux.
- L’option pour la TVA sur les débits, si vous l’avez choisie.
La première est celle qui pose le plus de problèmes, on y revient plus bas.
Suivre les statuts de vos factures
Quatre statuts deviennent obligatoires : déposée, rejetée (bloquée par la plateforme pour une erreur ou une donnée manquante), refusée (contestée par votre client) et encaissée (payée). Surveillez surtout “rejetée” : une facture rejetée n’est jamais arrivée chez votre client. On y revient dans la partie sanctions.
En résumé :
| Obligation | Depuis le 1er septembre 2026 | À partir du 1er septembre 2027 |
|---|---|---|
| Réception des factures fournisseurs | Obligatoire via une plateforme agréée | Inchangé |
| Émission des factures clients (B2B France) | Facultative (émission volontaire possible) | Obligatoire, format structuré via plateforme agréée |
| E-reporting (B2C, international, paiements) | Non obligatoire | Obligatoire, fréquence selon le régime de TVA |
| Nouvelles mentions sur vos factures | Non obligatoires | SIREN client, adresse de livraison, nature de l’opération, option TVA sur les débits |
| Suivi des statuts | Côté réception uniquement | Sur toutes vos factures émises, dont le statut “encaissée” |
Le calendrier de la facturation électronique, étape par étape
Fixé par la loi de finances pour 2024, le calendrier a été confirmé par le décret n° 2026-677 du 27 juillet 2026 :
| Date | Qui est concerné | Ce qui change |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises assujetties à la TVA | Obligation de recevoir les factures électroniques |
| 1er septembre 2026 | Grandes entreprises et ETI | Obligation d’émettre et e-reporting |
| 1er janvier 2027 | Entreprises au régime simplifié de TVA | Fin annoncée du régime simplifié : passage au réel normal, déclaration mensuelle ou trimestrielle |
| 1er septembre 2027 | PME, TPE et micro-entreprises | Obligation d’émettre et e-reporting |
La ligne de janvier vous concerne si votre PME déclare aujourd’hui sa TVA au régime simplifié : votre rythme déclaratif change, et avec lui celui de votre e-reporting. Deux bascules la même année, autant les préparer ensemble avec votre expert-comptable. Pour le bilan de la première vague, voir notre article sur la préparation des PME.
Y aura-t-il un nouveau report ?
La réponse courte : ne pariez pas dessus. La réforme n’a été reportée qu’une fois, fin 2023. Une proposition de nouveau report a été écartée au printemps 2025, le décret de juillet 2026 a confirmé les dates, et la première vague a démarré comme prévu. Miser sur un report, c’est risquer de se retrouver à l’été 2027 avec un projet à boucler en six semaines.
Votre entreprise est-elle vraiment une PME au sens de la réforme ?
Question qui paraît évidente. Elle ne l’est pas toujours.
Au sens du décret n° 2008-1354, une PME emploie moins de 250 personnes et réalise un chiffre d’affaires de 50 millions d’euros maximum, ou un total de bilan de 43 millions d’euros maximum. Au-delà, vous êtes une ETI et votre obligation d’émission a démarré en septembre 2026.
Deux précisions de la FAQ officielle de la DGFiP (version du 1er septembre 2026) changent la donne :
- La taille est figée. Elle s’apprécie au 1er janvier 2025, sur la base du dernier exercice clos avant cette date. Une PME qui a fortement grandi en 2025 ou 2026 reste au calendrier 2027.
- C’est l’unité légale qui compte. Selon la DGFiP, “la notion d’entreprise retenue est celle de l’unité légale, une unité légale étant identifiée par son numéro SIREN”.
Et c’est là que le piège se referme : pour une société qui appartient à un groupe, l’outil en ligne de l’INSEE calcule la catégorie avec les données du groupe. Exemple : votre société compte 80 salariés et 12 millions d’euros de chiffre d’affaires, mais elle est filiale d’un groupe de 3 000 personnes. L’INSEE affiche “grande entreprise”, alors que pour la réforme, c’est votre SIREN qui compte, avec vos propres chiffres : vous relevez de 2027. L’inverse existe aussi, et c’est plus dangereux : se croire PME alors que ses propres chiffres classent déjà en ETI.
Faites donc valider votre catégorie sur les chiffres de votre unité légale par votre DAF ou votre expert-comptable. Cinq minutes qui évitent une mauvaise date.
Ce que vous risquez si vous n’êtes pas prêt
Les montants ont été relevés par la loi de finances pour 2026 (article 123) :
- 50 € par facture qui n’est pas émise au format électronique, dans la limite de 15 000 € par année civile ;
- 500 € par transmission de données d’e-reporting manquante, dans la même limite de 15 000 € par an ;
- pour l’absence de plateforme de réception (obligatoire depuis septembre 2026), 500 € trois mois après une mise en demeure, puis 1 000 € par nouvelle période de trois mois.
Une première infraction n’est pas sanctionnée si elle est réparée spontanément ou dans les trente jours suivant une première demande de l’administration.
Quant à la tolérance annoncée le 11 juillet 2026 par le ministre David Amiel (pas de sanction pour les entreprises de bonne foi qui régularisent), elle vaut “au démarrage de cette réforme”. Aucun texte ne dit à ce jour qu’elle sera reconduite pour les PME en 2027 : ne construisez pas votre planning dessus.
Reste le risque que personne ne chiffre : le rejet. Une facture sans SIREN client ou avec une donnée incohérente est rejetée par la plateforme et n’arrive jamais chez votre client. Il faut corriger, renvoyer, rapprocher, et pendant ce temps, personne ne vous paie. Sur 300 factures par mois, 5 % de rejets, c’est 15 factures en attente, bien avant la première amende.
Nous détaillerons les sanctions dans un prochain article
La plateforme choisie en 2026 est-elle la bonne pour émettre en 2027 ?
Beaucoup de PME ont choisi leur plateforme agréée dans l’urgence de l’été 2026, pour recevoir leurs factures. C’était la bonne priorité. Mais une solution pensée pour la réception peut se révéler limitée pour émettre : produire la facture depuis votre gestion commerciale, suivre ses statuts, rapprocher les encaissements, alimenter l’e-reporting. Si ces briques vivent dans des outils séparés, vous ferez le lien à la main.
Quatre questions pour évaluer votre plateforme actuelle :
- Est-elle intégrée à votre comptabilité et à votre facturation, ou faut-il exporter et réimporter ?
- Génère-t-elle l’e-reporting automatiquement à partir de vos ventes et de vos encaissements ?
- Suit-elle les statuts de bout en bout, jusqu’à “encaissée”, avec une alerte claire en cas de rejet ?
- Qui vous accompagne pour le paramétrage, et qui répond quand une facture est rejetée ?
Deux “non” ou plus ? 2027 est le bon moment pour changer de plateforme, avant que l’émission ne soit en production.
C’est le positionnement de Pennylane, plateforme agréée depuis le 22 décembre 2025 : comptabilité, facturation, encaissements et e-reporting dans le même outil, alimentés par les mêmes données. Voir aussi ce que l’IA fait gagner à votre comptabilité, et Pennylane, plateforme agréée, avec l’accompagnement AmiGest.
Rétroplanning : préparer votre PME d’ici septembre 2027
Près d’un an, c’est confortable, à condition de l’utiliser. L’ordre que nous recommandons :
- Automne 2026 : vérifiez votre catégorie et votre régime de TVA. Ce qui coince : se fier au seul outil de l’INSEE quand on est filiale d’un groupe.
- Fin 2026 et début 2027 : fiabilisez votre fichier clients. Récupérez le SIREN de chaque client professionnel, les adresses de livraison, et distinguez vos clients français, étrangers et particuliers. Ce qui coince : les doublons, les SIRET à la place des SIREN, les clients étrangers mal identifiés. C’est la première cause de rejet, et la tâche la plus longue.
- Janvier 2027 : passez au réel normal de TVA si vous étiez au régime simplifié. Ce qui coince : découvrir la nouvelle périodicité au moment de la première déclaration.
Premier semestre 2027 : choisissez ou confirmez votre plateforme d’émission, puis paramétrez. Si vous changez d’outil, anticipez la reprise d’historique (réussir sa migration sans perdre d’historique). Ce qui coince : sous-estimer le paramétrage de l’e-reporting quand on a une part de B2C ou d’international. - Printemps 2027 : testez en émission volontaire. La DGFiP l’autorise avant l’échéance, de façon progressive, avec retour possible à vos habitudes en cas d’échec. Commencez par vos dix plus gros clients. Ce qui coince : découvrir vos premiers rejets en septembre.
- Été 2027 : formez vos équipes et basculez. Qui surveille les rejets ? Qui traite les refus clients ? Qui complète les fiches clients incomplètes ? Qui valide l’e-reporting ? Ce qui coince : les congés d’été et des prestataires saturés.
D’ici là, un client ne peut pas vous imposer la facture électronique au titre de la réforme, ni refuser de payer une facture parce qu’elle n’est pas électronique. Vous avez le temps de faire les choses dans l’ordre.
Pourquoi ne pas attendre l’été 2027
Le 1er septembre 2027, toutes les PME basculent le même jour. Chez AmiGest, un déploiement Pennylane prend deux semaines, mais deux semaines en mars et deux semaines en août ne se ressemblent pas : en mars, vous avez le temps de tester et de former vos équipes. En août, le calendrier ne laisse plus aucune marge.
Partenaire Pennylane
Facturation électronique 2027 : prenez de l’avance sur l’échéance
Intégrateur Pennylane certifié, AmiGest prépare votre PME à l’émission électronique : vérification de vos obligations, fiabilisation du fichier clients, paramétrage de la facturation et de l’e-reporting, formation des équipes. En deux semaines, clé en main.
Réponse sous 24h, sans engagement